SATS: Dette skiller skattefri trening fra lønnsfordel
Personlig treningskort og felles bedriftsøkt behandles ulikt skattemessig. SATS Kristiansand viser inngangen. Her er fire kontroller før bestilling.
Medlemsnytt
Personlig treningskort og felles bedriftsøkt behandles ulikt skattemessig. SATS Kristiansand viser inngangen. Her er fire kontroller før bestilling.
September 20, 2026
Medlemsbedrift: SATS Kristiansand har to sentre, Aquarama og Vågsbygd. For arbeidsgivere som vurderer trening som personalgode, er det viktig å skille mellom et felles treningsopplegg og et personlig medlemskort. Skattemessig er det ikke det samme.
Skatteetatens Skatte-ABC sier uttrykkelig at arbeidsgivers dekning av et personlig medlemskort som gir fri bruk av helsestudio eller treningssenter, ikke regnes som et rimelig velferdstiltak. Betaler bedriften et vanlig, individuelt treningsabonnement for den ansatte, må fordelen derfor normalt behandles som en skattepliktig naturalytelse.
Det betyr i praksis at verdien må inn i lønnshåndteringen. Trekkpliktige naturalytelser inngår også i grunnlaget for arbeidsgiveravgift. En god intensjon kan dermed gi både rapporteringsarbeid og høyere kostnad dersom ordningen settes opp som private medlemskap.
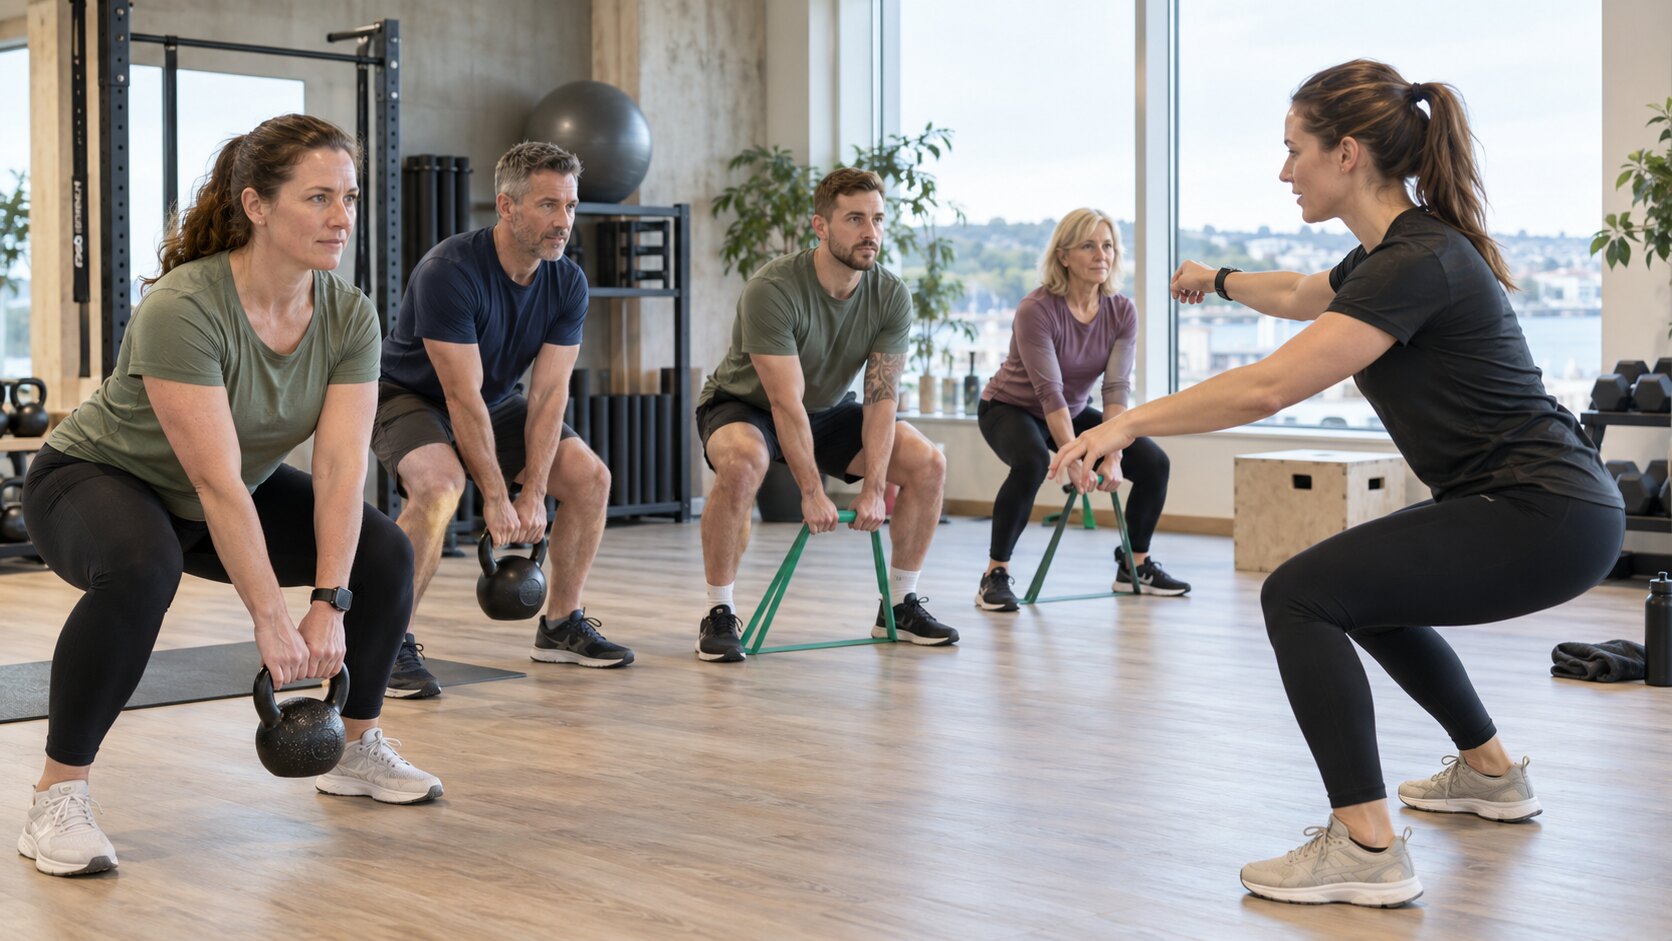
Reglene åpner samtidig for skattefrie treningsordninger. Tilgang til trimrom i bedriftens egne lokaler regnes som et rimelig velferdstiltak. Det samme gjelder når bedriften leier lokaler på et treningssenter i bestemte tidsrom for de ansatte, eller leier inn instruktør til et felles opplegg i egne eller leide lokaler.
For skattefritak må tiltaket være en naturalytelse, være rimelig og tilbys alle eller en betydelig gruppe ansatte. Deltidsansatte og midlertidig ansatte omfattes av personkretsen i velferdsreglene. Det er ikke et krav at alle får nøyaktig samme aktivitet på samme tidspunkt, men ordningene må være noenlunde likeverdige.
Skatteetaten legger blant annet vekt på om tiltaket er vanlig i arbeidslivet, verdien for den enkelte og den samlede verdien av velferdstiltakene gjennom året. En kostbar ordning for noen få utvalgte er derfor vanskeligere å forsvare som skattefri velferd enn en nøktern fellesøkt som er reelt tilgjengelig for arbeidsstokken.
Sørporten-medlemmet SATS Kristiansand driver SATS Aquarama og SATS Vågsbygd. Ifølge selskapets egen nettside tilbyr sentrene styrke- og kondisjonsområder, gruppetimer og personlig trening. Det gjør treningssenteret relevant som mulig leverandør, men skattebehandlingen avgjøres av hvordan arbeidsgiveren utformer og betaler ordningen – ikke av leverandøren.
Arbeidsgiverbetalt trening kan være et nyttig personaltiltak, men betalingsmåten er avgjørende. Et personlig kort er normalt skattepliktig, mens en rimelig og bredt tilgjengelig fellesordning kan være skattefri. Avklar modellen før bestilling, slik at fordelen ikke senere må korrigeres i lønn og arbeidsgiveravgift.
Hovedkilde: Skatteetaten – helsestudio og treningssentre som velferdstiltak.
Tilleggskilder: Skatteetaten – vilkår for rimelige velferdstiltak, Skatteetaten – arbeidsgiveravgift på naturalytelser, Sørportens medlemsprofil og SATS – treningssentre i Kristiansand.
Personlig treningskort og felles bedriftsøkt behandles ulikt skattemessig. SATS Kristiansand viser inngangen. Her er fire kontroller før bestilling.