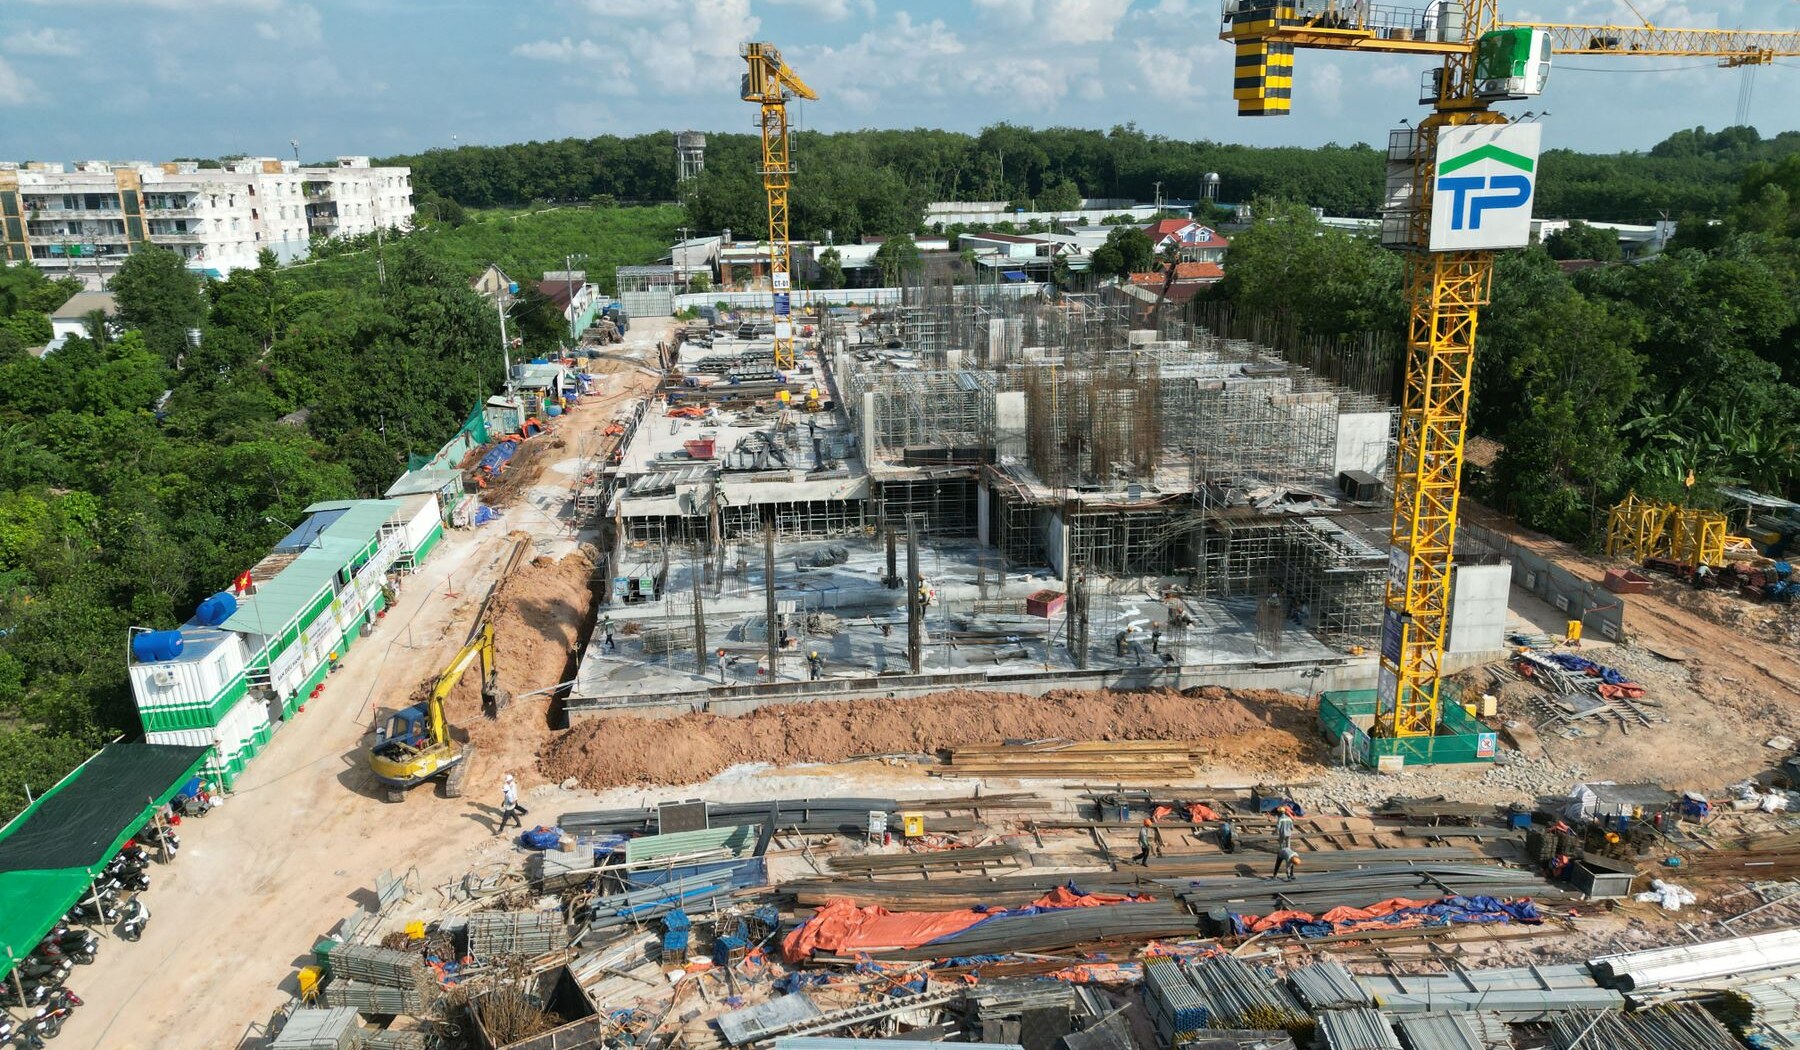
Norges Bank vurderer det norske finansielle systemet som robust, men peker ut eiendomsutvikling som et stadig mer utsatt område. I utlånsundersøkelsen for tredje kvartal meldte over halvparten av bankene om økt risiko for brudd på lånevilkår og mislighold på lån til eiendomsutviklere.
Robust system, utsatt delmarked
Bildet er todelt. Norske banker oppfyller kapital- og likviditetskrav med god margin, tapene er fortsatt lave og husholdninger og foretak har samlet sett god tilgang på kreditt. Norges Banks komité besluttet 4. november å holde kravet til motsyklisk kapitalbuffer uendret på 2,5 prosent.
Samtidig har høye bygge- og finansieringskostnader gjort få nye bolig- og næringsbygg lønnsomme. Konkursene blant eiendomsutviklere har økt, og sentralbanken venter noe høyere tap på bankenes utlån til denne næringen det neste året.
Næringseiendomsforetakene har samlet styrket soliditeten gjennom salg av eiendom, ny egenkapital og lavere gjeld. Det fjerner ikke renterisikoen. Norges Bank venter at høyere langsiktige renter vil legge press på eiendomsverdiene, mens økt kontorledighet kan dempe leieprisveksten.
Utlånene er konsentrert mot eiendom og bygg
Finanstilsynets siste samlede oversikt fra juni viser hvorfor utviklingen følges tett: litt under halvparten av norske bankers utlån til innenlandske bedrifter gikk til omsetning og drift av fast eiendom. Ytterligere 10 prosent gikk til utvikling av byggeprosjekter og bygge- og anleggsvirksomhet.
Det betyr ikke at bankene har stengt døren. Norges Bank skriver at kredittpraksisen var om lag uendret i tredje kvartal. Etterspørselen etter lån fra foretak falt litt, og bankene ventet en liten videre nedgang i fjerde kvartal. Kredittpåslagene for foretak med høy kredittvurdering steg noe i oktober, men lå nær gjennomsnittet for de siste ti årene.
Færre konkurser – men fortsatt press
SSBs konkursstatistikk nyanserer utviklingen. Det ble åpnet 783 konkurser i tredje kvartal, 128 færre enn ett år tidligere. Bygg og anlegg hadde 184 konkurser, 40 færre enn i tredje kvartal 2025. Norges Banks advarsel handler derfor ikke om at alle deler av byggebransjen svekkes samtidig, men om likviditet, refinansiering og lønnsomhet i særlig utsatte utviklingsprosjekter.
Dette bør låntakere være forberedt på
Bedrifter med eiendoms- eller byggeprosjekter bør regne med at banken vil se nøye på egenkapital, kontantstrøm, avtalte lånevilkår og hvordan prosjektet tåler høyere rente eller lavere salgspris. Det er klokt å oppdatere likviditetsbudsjettet, teste prosjektet mot svakere inntekter og ta dialogen om refinansiering før et lån nærmer seg forfall.
For andre små og mellomstore bedrifter er hovedsignalet roligere: bankene er solide og kredittmarkedet fungerer. Men virksomheter med lokaler, byggelån eller planer om større investeringer bør ikke legge inn raske rentekutt eller sterke verdiøkninger som en forutsetning i budsjettet.
Kilder